日本の政策金利は現在1.0%です。長いあいだゼロ金利に慣れてきた日本にとって、この1.0%でもすでに大きな変化でした。では、もし日銀が4%まで利上げしたら何が起きるのか。極端な仮定ですが、この想像をしておくと、自分の資産と家計のどこが弱いかがはっきり見えてきます。
先に結論を書きます。4%の現実味は薄いです。ただ、本当の問題は4%になることではなく、日本が金利を自由に動かせない状態にあること自体だと思っています。
まず円は急激に円高へ、輸入物価は落ち着く
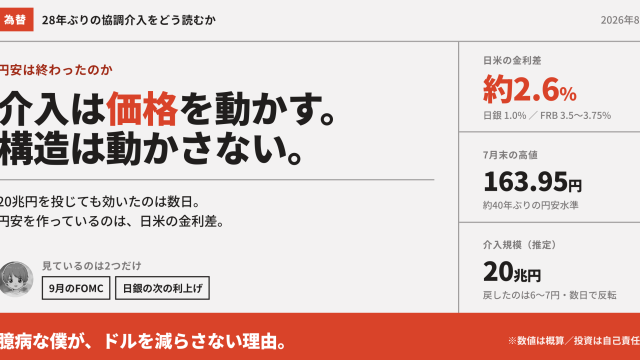
最初に動くのは為替です。今の円安は日米の金利差で説明できます。日銀1.0%に対してFRBは3.5〜3.75%。もし日銀が4%まで上げれば金利差は逆転に近づき、円は一気に円高方向へ振れます。
円高になれば輸入物価は落ち着きます。ガソリン、電気代、輸入食品、家電の値上がりは止まり、家計の体感インフレは和らぐはずです。ここだけを見れば利上げは良いことに見えます。
問題は、良い影響がここでほぼ終わることです。
国債の利払いは、一気には増えない
金利が上がると国の利払いが爆発する、という話をよく見かけます。ここは正確に理解しておいたほうがいいです。
国の借金は住宅ローンと同じで、すでに借りた分の金利は固定されています。だから金利が1%上がっても、利払いが増えるのは新しく発行する分と借り換える分だけです。財務省の試算でも、金利1%上昇による負担増は初年度で0.8兆円、3年後で3.8兆円とされています。
つまり「明日から数十兆円増える」のではなく、10年かけてじわじわ重くなる形です。今の金利上昇は、数年後の国家予算に効いてきます。逆に言えば、じわじわなので危機感が持たれにくいという別の問題があります。
なお、国の借金は1346兆円台まで積み上がっています。この規模で平均金利が数%になれば、利払いだけで社会保障や防衛費に匹敵する予算項目になります。だから財政側から見ると、利上げは政治的に非常にやりにくい選択です。
日銀自身が赤字になるという副作用
見落とされがちなのが、日銀のバランスシートです。日銀は超低金利の国債を大量に保有しています。一方で、利上げをすると民間銀行が日銀に預けている当座預金に払う金利は増えます。
受け取る利息は低いまま、払う利息が増える。これが逆ざやです。4%まで上げれば日銀は赤字になり、通貨の信頼という別の論点が出てきます。中央銀行が赤字でも即座に問題になるわけではありませんが、円の信頼を気にする局面では材料にされます。
住宅ローンは返済額が1.4倍になる
家計に直接くるのはここです。変動金利0.4%から2.9%への上昇を前提にした試算が出ていました。5,000万円を35年で借りている場合、返済は月12.5万円から18.6万円になります。増加は月6万円です。
僕は借金400万円を月収13万円で返していた時期があるので、月6万円という金額の重さが痛いほど分かります。あれは生活の余白が全部消える金額です。しかも住宅ローンの場合、簡単に借り換えたり売却したりできません。
変動金利で借りている人にとって、金利のある世界は「返済額が1.4倍になるかもしれない世界」です。だから僕は、金利上昇局面でいちばん効く投資は家計の見直しだと思っています。固定費を月2万円下げれば、それは年24万円の確実なリターンで、しかも無税です。
不動産、インバウンド、そして企業
金利が4%になれば、住宅ローンを組める人が減るので不動産価格は下落します。投資用不動産は利回りと金利の差で成り立っているので、影響はさらに大きい。
円高になればインバウンド需要も落ちます。訪日客の消費で伸びていた小売やホテル、鉄道は逆風です。輸出企業も円高で利益が減ります。トヨタが好決算と1兆円の自社株買いを発表しても株価があまり動かなかったのは、円高警戒があったからだと僕は見ています(好決算でも株価が下がる仕組み)。
逆に恩恵を受けるのは銀行と預金者です。すでに銀行株は好調で、UFJの決算は通期目標を軽々超えるペースでした。預金金利も上がるので、現金を置いておく人にとっては悪い話ではありません。
4%は来ないが、動けないことが問題
ここまで見れば分かる通り、4%という水準は日本の財政と家計が耐えられる範囲を超えています。だから現実味は薄い。
ただ、それは「日本は金利を上げられない」ということでもあります。インフレが来ても金利で抑えられない、円安が進んでも金利で止められない。だから為替介入という一時的な手段に頼ることになります(介入が効かない理由はこちら)。
投資家として備えるべきは、4%という数字ではなく、この状態が長く続く前提です。円は構造的に弱く、円だけで資産を持つことはそれ自体がリスクになる。だから僕は投資信託や暗号資産、金を組み合わせて、円に依存しない形を作っています(実際の配分はこちら)。
金利のある世界で、僕が実際にやっている3つの備え
1つ目は、寝かせるお金と動かすお金を分けることです。500万円を全部証券口座直結の普通預金0.55%に置くと年27,500円、全部1年定期1.3%なら65,000円。差は約3.7万円です。
ただし、株を買う弾を200万円だけ残しておくコストは月あたり約1,250円にすぎません。相場が10%下がったときにその200万円で拾えれば、リターンは20万円規模になります。保険料としては安いと考えて、僕は一部を証券口座側に置いています。
2つ目は、変動金利の借入を持たないことです。今の日本で最もレバレッジがかかっているのは、投資ではなく住宅ローンです。金利上昇局面では、借入を減らすこと自体が確実な利回りになります。
3つ目は、円以外の資産を持つことです。投資信託でのオルカンや米国株、暗号資産、金。金は1月の高値5,597ドルから見ればまだ2割以上下にありますが、地政学リスクと金利で動く資産として一定量は持っておく価値があると考えています。
よくある疑問に答えます
Q. 金利が上がると株は下がるのですか。A. 一律ではありません。銀行や保険は利益が増えるので上がりやすく、不動産や高PERの成長株、輸出企業は逆風になりやすいです。実際に今回も銀行株だけが強い展開になっています。
Q. 預金金利が上がるなら投資しなくていいのでは。A. 名目の金利ではなく、インフレ率を引いた実質の金利で考える必要があります。預金1.3%でも物価が2%上がっていれば、実質では目減りしています。
Q. 住宅ローンは固定に借り換えるべきですか。A. 個別の事情によるので断言できません。ただ、返済額が1.4倍になっても生活が回るかを一度計算しておくことは、誰にとっても意味があると思います。
まとめ
金利1%上昇の財政負担は初年度0.8兆円、3年後3.8兆円。急死ではなくじわじわです。家計への直撃は住宅ローンで、変動0.4%から2.9%なら5,000万円の借入で月6万円増。4%は非現実的だが、上げられないという事実こそが円安の根っこにあります。
守りは家計の固定費、攻めは通貨を分散すること。臆病な投資家にできる金利対策は、この2つに尽きると思っています。
※本記事は個人の見解であり、金融商品や住宅ローンに関する助言ではありません。判断はご自身の責任でお願いします。