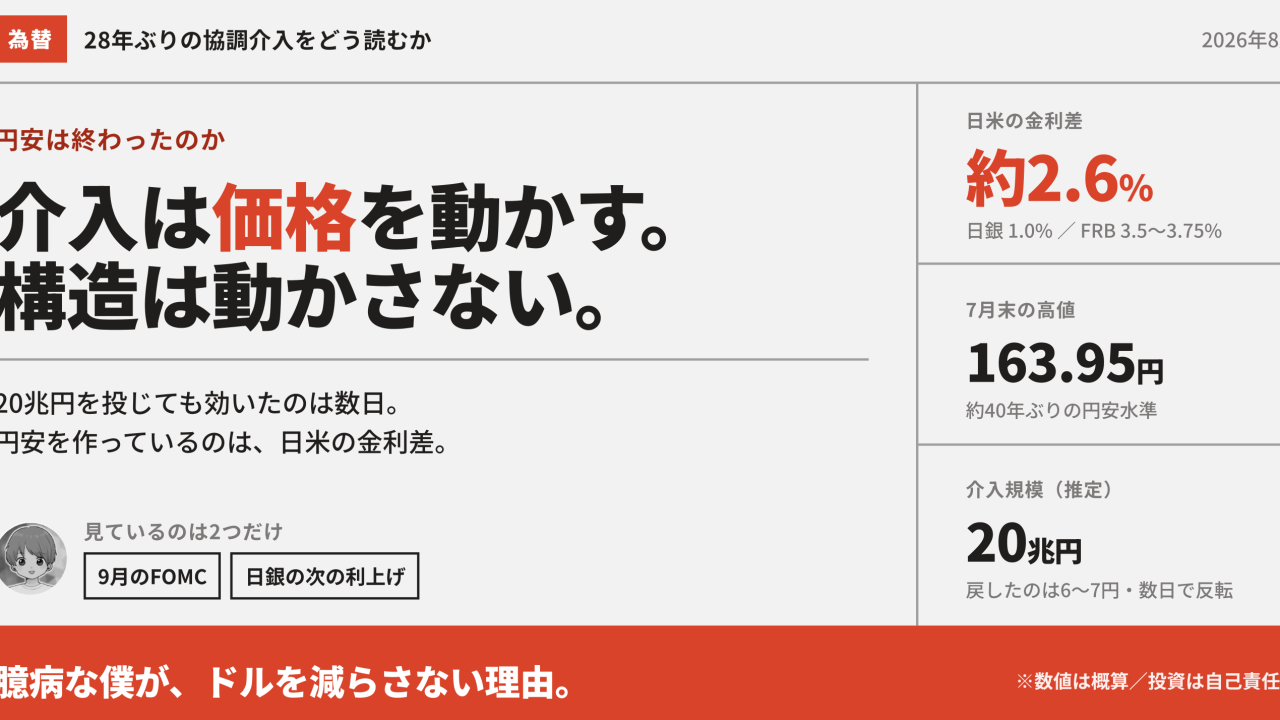
2026年7月末、ドル円は163.95円という約40年ぶりの円安水準をつけました。その後7月30日の夜には50分で約5円動き、157.80円まで戻しています。28年ぶりの日米協調介入という見出しが並び、いよいよ円安が終わるのかと思った人も多いはずです。
僕の結論は逆です。介入は円安の上限を抑える道具にすぎず、円安を作っている構造そのものには手を付けていません。臆病な性格なのでドル資産を一気に増やすことはしませんが、減らす理由も今のところ見つかっていません。
介入は「価格」を動かすが「金利差」は動かない
円安の最大の理由は日米の金利差です。日銀の政策金利は1.0%、FRBは3.5〜3.75%。しかも7月のFOMCでは3人が利上げに票を投じました。つまり金利差は、縮む側ではなく広がる側に動く可能性が残っています。
為替介入は、日本の当局が持っているドルを売って円を買う行為です。玉が尽きれば止まりますし、金利差が変わらなければ、介入で下がった水準はまた買い戻されます。実際、介入直後にはもう円安方向に動き始めていました。
ここを混同すると判断を間違えます。介入は「価格への介入」であって「構造への介入」ではない。構造を変えられるのは、日銀の利上げかFRBの利下げのどちらかだけです(日銀が4%まで利上げしたらどうなるかも試算しています)。
今回の介入は20兆円規模だった可能性
規模を過去と比べると、今回の本気度が見えてきます。2026年4月30日〜5月6日の介入は約11兆円で、円高方向への動きは3〜4円程度でした。
これに対して7月25日〜8月3日は6〜7円動いています。同じ効率だと仮定すれば、今回は20兆円規模だった可能性が十分にあります。植田総裁が利上げ路線を強調していることと合わせて、当局は本気で円安を止めにきていると考えていいでしょう。
それでも数日で円安方向に戻り始めました。20兆円を使っても数日しか効かないという事実は、むしろ構造の強さを証明してしまった形です。
1998年に円安を折ったのは、介入ではなかった
過去の例を見ると、もっとはっきりします。1998年の円安局面で流れを本当に折ったのは、協調介入そのものではなく、その後に起きたキャリートレードの巻き戻しでした。
円を借りて高金利通貨で運用するポジションが一斉に解消されると、実需をはるかに超える円買いが発生します。介入はきっかけにはなりますが、トレンドを終わらせるのは市場参加者のポジション整理です。
だから僕が見ているのは、介入の有無ではなく、巻き戻しが起きる条件が揃うかどうかです。具体的には9月のFOMCと、日銀の次の利上げのタイミング。この2つ以外のニュースは、正直あまり気にしていません。
S&P500の円建てリターン、その半分は為替だった
ここが円建て投資家にとって一番大事な話です。S&P500は史上最高値を更新し、時価総額は1京980兆円になりました。過去10年の米国株は素晴らしいリターンでしたが、円建てで見ると内訳が変わります。
この10年でドル円は105円から164円になりました。つまり円建てリターンには、為替だけで約+56%の追い風が乗っていたことになります。株が上がったから増えた部分と、円が弱くなったから増えた部分が混ざっているのです。
怖いのはここからです。同じ追い風をもう10年受けるには、10年後に1ドル256円が必要になります。さすがに現実的とは言えません。これからの米国株投資は、為替の下駄を履かない前提でリターンを見積もるべきだと思っています。
それでも為替を差し引いても米国株は強い、というのが僕の評価です。だから積立はやめません。ただ「去年と同じペースで増える」という期待だけは外しました。
臆病な僕が実際にやっていること
1つ目は、円安局面でまとめてドル転をしないことです。介入で下がったタイミングは、ドルを買いたい人にとっては数少ないチャンスです。157円台に戻った局面のように、下がったときだけ少しずつ買う形にしています。
2つ目は、投資信託の積立額は為替を理由に変えないことです。為替を読んで積立を止めたり増やしたりするのは、結局タイミング投資になります。ここは機械的に続けます。
3つ目は、円資産を捨てないことです。生活費は円で払うので、全額を外貨に寄せると円高局面で身動きが取れなくなります。寝かせる資金は定期預金、動かす弾は証券口座の普通預金に置いて、下落時に買えるようにしています(実際の配分は総資産の内訳公開で書きました)。
4つ目は、金や暗号資産のような通貨に依存しない資産を一定量持つことです。円が弱いことへの保険であり、ドルが弱いことへの保険にもなります。
円安が効いてくるのは、資産より先に生活費
投資の話として円安を語ると数字の遊びになりますが、実際に先に効くのは生活費です。輸入食品、ガソリン、電気代、家電、旅行費。ここが上がってから、ようやく多くの人が円安を実感します。
僕は借金400万円・月収13万円だった時期があるので、月に数千円の値上がりがどれだけ効くかを体で知っています。あの頃の家計だったら、投資のリターン以前に、生活が先に破綻していたはずです。
だから円安対策を「どの通貨を買うか」だけで考えるのは順番が違うと思っています。まず固定費を下げて円の支出を軽くし、そのうえで余った分を外貨建て資産に回す。守りを固めてから攻めるほうが、臆病者には合っています。
通信費もその一例です。僕は楽天株を100株持って2年ほど経ちますが、株主特典で毎月30GBと通話無料が使えます。仮に月3,000円の通信費として24ヶ月で72,000円分。取得額76,300円なので、あと少しで実質無料で株を持っている計算になります。電波の弱い場所はありますが、円安時代の固定費対策としては効いています。
もし円高に振れたら、どう考えるか
予想は当たらない前提で考えます。もし9月のFOMCで明確な利下げが示され、日銀も利上げを進めれば、金利差は一気に縮みます。そのときはキャリーの巻き戻しが起きて、想定より速く円高が進む可能性があります。
その場合でも、僕の行動はほとんど変わりません。積立は続け、円高になった分だけドル転のペースを上げる。円高は円資産を持つ人にとっては痛くない変化で、むしろ外貨を安く買えるボーナス期間です。
怖いのは、円安で慌ててドルを買い、円高で慌てて売ることです。方向を当てるより、どちらに動いても行動が決まっている状態を作るほうが、結果的に成績は安定すると思っています。
まとめ
介入は上限を抑えるだけで、円安の原因である金利差は動いていません。20兆円規模でも数日で押し戻されたのが今回の答えです。円安が本当に終わるのは、日銀が利上げを進めるか、FRBが利下げに転じてキャリーの巻き戻しが起きたときです。
見るべき日程は9月のFOMCと日銀の次の会合。それまでは、円安が続く前提で、下がったときだけドルを買う。臆病者にできるのはこれくらいです。
※本記事は個人の見解であり、為替や特定商品の売買を推奨するものではありません。投資判断はご自身の責任でお願いします。